Asesoría y Consultoría

Control Interno

Cursos

Un espacio para el aprendizaje de mejores prácticas y la adquisición de herramientas.

Formación de lideres en Auditoría

Curso de 40 horas dirigido a estudiantes y profesionales que laboren en Auditoría Interna, Auditoría Externa, Revisoría Fiscal o que aspiren a ser auditores en Entidades del Estado y Sector Privado.

La planeación, punto de partida para el éxito del proceso auditor

La planeación consiste en fijar el curso concreto de acción que ha de seguirse, estableciendo los principios que habrán de orientarlo, la secuencia de operaciones para realizarlo, y la determinación de tiempos y números necesarios para su realización".

Bienvenidos a mi Blog

Mi blog, recoge de manera sucinta algunas reflexiones a considerar en el proceso de auditoría y control interno, fruto de la experiencia como auditor externo e interno, en un número importante de entidades. Esta iniciativa establecerá las acciones y eventos que el especializado en auditoria debería considerar, para contra restar los efectos nocivos que prácticas de la administración pública desarticulan e impiden el cumplimiento de los objetivos misionales de las entidades, con cuantiosas pérdidas en recursos y mala atención a sus usuarios, que a la postre como en el pasado propiciaron su liquidación.

miércoles, 15 de abril de 2020

LA INTERVENTORIA. Método efectivo de control y gestión.


“La Interventoría es la labor que cumple una persona natural o jurídica, para controlar, exigir y verificar la ejecución y cumplimiento del objeto, condiciones y términos de la invitación y las especificaciones de sus labores relevantes, especialmente sobre la contratación, convenio, concertaciones celebradas por las entidades públicas y privadas, dentro de los parámetros de costo, tiempo, calidad y legalidad, conforme a la normatividad vigente”.

El Perfil y roles del interventor  a considerar:

·        Profesional con experiencia en el objeto contratado
·        Conocedor en temas administrativos y financieros,
·        Criterios claros y soportados
·        Amplio sentido de independencia
·        Ccumplir funciones técnicas, administrativas y contables.
·        Un manual formalizado mediante aprobación por parte de la junta directiva
·        Archivo de todos y cada uno de los contratos, informes y actas propias de las intervenciones
·        Creación en la organización de una Unidad de profesionales especializados.

Por todo esto creo en la necesidad de propiciar la creación de una Unidad de Interventoría en las organizaciones, especialmente donde exista alto volumen de presupuestos ejecutados a través de ésta figura de la contratación, dado el proceso de modernización en la que ésta incursa las organizaciones contribuye a buscar la armonía en un proceso de manera planificada, a blindar a la organización permanentemente a través de un grupo calificado, especializado y organizado, como Unidad de apoyo y control.
Objetivos de la interventoría:

-        Asegurar el cumplimiento de las obligaciones
-        Suscribir el acta de iniciación de los contratos
-        Hacer seguimiento al cumplimiento de las obligaciones
-        Presentar por escrito al contratista las observaciones 
-        Servir de enlace entre el contratista y la organización
-        Supervisar la ejecución de los recursos entregados.
-        Avisar oportunamente a las áreas correspondientes, sobre cualquier retraso.
-        Elaborar el proyecto de la liquidación  definitiva.

Responsabilidades del interventor


El interventor responderá civil y penalmente.


Funciones del interventor
Técnicas:

·        Conocer los pliegos de condiciones
·        Informarse, previamente a la iniciación de los trabajos, sobre los estudios, informes y circunstancias relativas al contrato
·        Solicitar al contratista, la presentación de un informe de iniciación
·        Comprobar que el contratista cuenta con los recursos humanos, técnicos y financieros requeridos.
·        Verificar que los informes, estudios, conceptos y resultados del contrato, se adapten a las normas, estándares y especificaciones que forman parte del contrato,
·        Evaluar el avance y resultados del contrato, en comparación con el cronograma y plan previstos,
·       Someter a consideración del Comité Técnico, a través del director o Jefe el área respectiva
·        Tomar las medidas necesarias en caso de que se presenten incumplimientos del contratista.
·        Consignar en el acta de terminación del contrato, el estado del estudio o proyecto a la fecha de tal acta,
·        Evaluar los informes administrativos y técnicos presentados por el contratista como soporte de sus respectivas cuentas de cobro, y aprobar o rechazar tales informes.
·        Programar y realizar las reuniones de interventoría  previstas con el contratista
·        Atender los requerimientos de las entidades de fiscalización y control  disciplinario, y de la rama jurisdiccional.

Administrativas: 

·        Ejecutar un control administrativo sobre el contratista.
·        Presentar informes sobre aspectos específicos,
·        Atender las reclamaciones del contratista.
·        Informar a su superior jerárquico sobre el desarrollo del contrato,
·       Suscribir con el contratista las siguientes  actas:
Acta de iniciación del contrato. Actas de reuniones de interventoría,
Actas de suspensión del contrato,
 Actas de reanudación del contrato
Actas de adición o modificación del contrato,
 Acta de terminación del contrato.
Acta de liquidación del contrato.
·        Controlar la inversión del anticipo entregado al contratista.
·       Estudiar y responder las consultas o reclamaciones presentadas por el contratista,
·       -Exigir al contratista tomar las medidas para solucionar problemas
·       Solicitar la aplicación de las sanciones  previstas en el contrato,
·        Establecer un archivo sistematizado con toda la información técnica utilizada y producida durante la ejecución del contrato.
·        Estudiar las necesidades de adiciones o modificaciones al contrato,
·        Controlar la vigencia de las pólizas que respalden el contrato
·        Asegurarse de que en los presupuestos de los años siguientes, se prevean las partidas requeridas para la financiación del contrato.

Contables:

·        Aprobar o rechazar las órdenes de pago presentadas por el contratista,
·         y darles trámite dentro de la organización  en caso de aprobarlas.
·        Mantener al día la contabilidad del contrato en términos de recursos invertidos, recursos por invertir, y comparación con el presupuesto del contrato.
·        Vigilar el mantenimiento de la ecuación contractual, y en caso de que se altere, proponer y
·        tramitar las medidas requeridas para su restablecimiento.


martes, 7 de abril de 2020

EL BALANCED SCORE CARD Y EL CONTROL INTERNO

El Balanced Scorecard (BSC / Cuadro de Mando Integral, es una herramienta de gestión que permite implementar la estrategia de una empresa a partir de una serie de medidas de actuación, obteniendo  un control permanente sobre todos los factores de la organización, interrelacionando objetivos y relacionándolos con acciones concretas. ( Rober Kaplan y David Norton-1992)


sábado, 4 de abril de 2020

CUANDO EL UNIVERSO SE ALINEA EN TORNO A LA MÚSICA


Congo                                                                               Luna 
De C. Reinecke - Concierto op.182 - III movimiento


Arpista 

Martha Liliana Bonilla Z.

Auditorio Invitado 

Congo
Luna.


De: Agustín Lara - Fantasia Española « Granada » 💃🏻


viernes, 3 de abril de 2020

20 CRITERIOS BÁSICOS PARA PLANEAR LA AUDITORIA


Las normas de auditoría de general aceptación, así como las normas internacionales, establecen “que el auditor debe planear la auditoría de modo que el trabajo se desempeñe de una manera eficiente y sea efectiva".


martes, 31 de marzo de 2020

MIS LIBROS-(Físico y virtual) MI EXPERIENCIA PROFESIONAL-ADQUIERÉLOS.


HACIENDA PÚBLICA 
(FÍSICO)


AUDITORIA Y CONTROL INTERNO
(FÍSICO Y VIRTUAL)


Cordial saludo.LINEAMIENTOS BÁSICOS A TENER EN CUENTA LAS DIFERENTES DISCIPLINAS DEL SABER Y EL ACTUAR PROFESIONAL Libro Virtual (Asesoría Gratuita) Capacitación personalizada ADQUIÉRELO, UNA NUEVA PROPUESTA PARA REPENSAR LA AUDITORIA

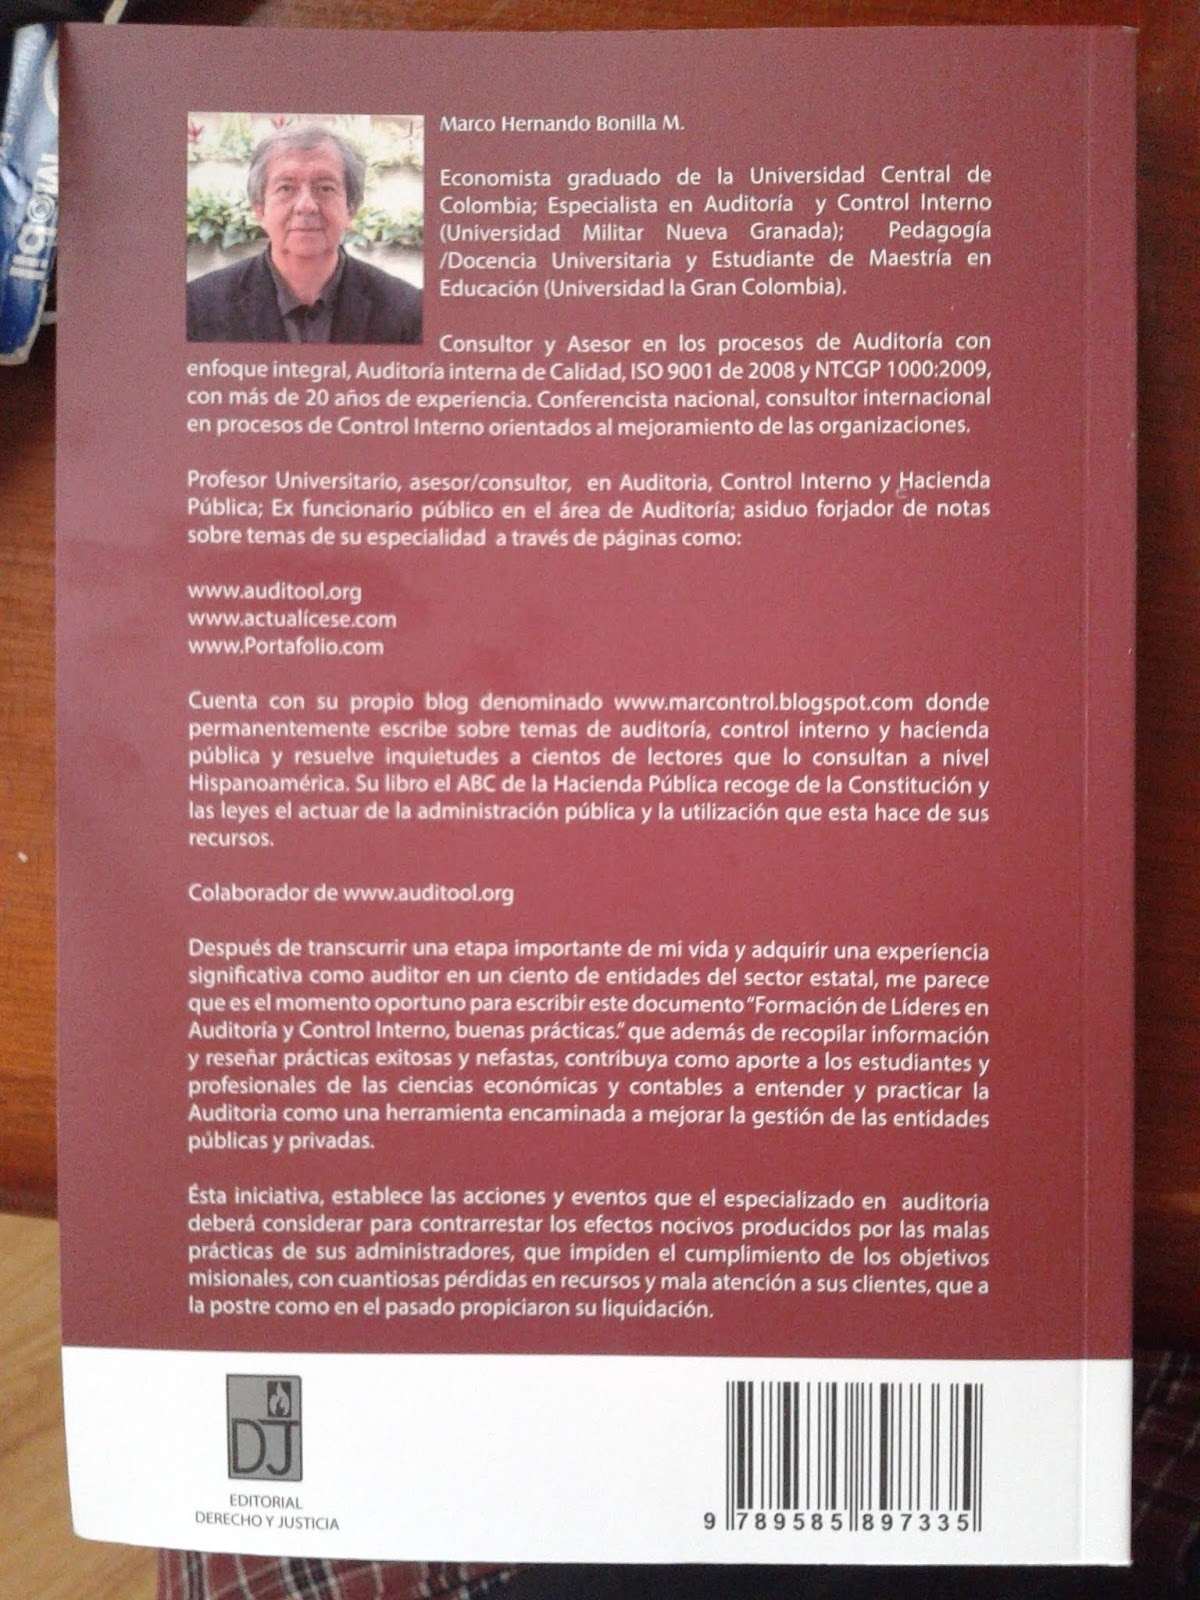
- FORMACIÓN DE LIDERES EN AUDITORIA Y CONTROL INTERNO: Buenas prácticas (Spanish Edition) amazon.com https://player.vimeo.com/video/180313886 Formación de líderes en auditoría y control interno- parte I de www.auditool.org on Vimeo

contacto: marco.bonilla@marcontrol.co


jueves, 26 de marzo de 2020

LOS ÚLTIMOS VIDEOS MUSICALES DE MIS PRINCESAS


MARTHA LILIANA BONILLA -ARPISTA 


VÍDEOS


CINTIA ALEJANDRA BONILLA-PIANISTA


VÍDEOS 


Condiciones de un informe de auditoría de alto impacto

Por: Marco Bonilla 
“Es la expresión de una opinión profesional, en el que se materializa el resultado del ejercicio de auditoría y contiene, además del dictamen, la evaluación del control interno, el cumplimiento de las normas y procedimientos, y otros aspectos relacionados con la gestión y el período examinado”.
Por lo que su presentación debe obedecer a:
  1. Emitir una opinión real y consistente sobre la razonabilidad y veracidad de lo evaluado.
  2. Revelar información consistente con las prácticas contables y de auditoría reconocidas internacionalmente.
  3. Incluir evidencias soportadas, relevantes y materiales.
  4. Concebir de manera precisa el HALLAZGO, es decir la detección física y soportada de lo observado en el proceso de auditoría.
  5. Establecer la CAUSA, la fuente de la debilidad o problemática susceptible de mejorar.
  6. Reflejar el EFECTO, en términos de impacto o materialidad.
  7. Precisar la RECOMENDACIÓN, como insumo o valor agregado de la auditoría para el mejoramiento continuo.
  8. Declarar que la auditoría proporciona una base razonable para su opinión.
  9. Incluir un párrafo sobre la calidad del sistema de control interno y sus elementos.
  10. Comunicar resultados precisos, sin desviaciones significativas en razón a la naturaleza de la organización y a los objetivos de la auditoría.
  11. Reflejar resultados concisos, de manera sucinta, donde lo comunicado sea realmente importante y material.
  12. Condiciones de objetividad, producto de hechos reales y no estar sujeto a varias interpretaciones.
  13. Hechos soportados, teniendo como referente las pruebas, documentación e información que valide lo afirmado.
  14. Cumplir con los objetivos que originaron el ejercicio.
  15. Conocer y dar a conocer los resultados de manera oportuna a los interesados.

miércoles, 25 de marzo de 2020

16 PILARES DEL MODELO COSO

“Desde que el informe COSO (Committee of Sponsoring Organizations of the Treadway Commission) fue publicado ha sido ampliamente aceptado en el ámbito mundial y se ha utilizado como pilar referencial al momento de determinar un sistema de control interno".

Por: Marco Bonilla 


viernes, 20 de marzo de 2020

PRESENTACION DE ESTADOS FINANCIEROS, PUNTO DE PARTIDA DE LA AUDITORIA.

Los estados financieros son el punto de partida y final del proceso de auditoría; por lo que entenderlos y tener claridad de su contenido, garantiza resultados objetivos a los interesados.


viernes, 13 de marzo de 2020

DOFA


, en inglés SWOT, es la sigla usada para referirse a una herramienta analítica que le permitirá trabajar con toda la información que posea sobre su negocio, útil para examinar sus Debilidades, Oportunidades, Fortalezas y Amenazas”.