Asesoría y Consultoría

Control Interno

Cursos

Un espacio para el aprendizaje de mejores prácticas y la adquisición de herramientas.

Formación de lideres en Auditoría

Curso de 40 horas dirigido a estudiantes y profesionales que laboren en Auditoría Interna, Auditoría Externa, Revisoría Fiscal o que aspiren a ser auditores en Entidades del Estado y Sector Privado.

La planeación, punto de partida para el éxito del proceso auditor

La planeación consiste en fijar el curso concreto de acción que ha de seguirse, estableciendo los principios que habrán de orientarlo, la secuencia de operaciones para realizarlo, y la determinación de tiempos y números necesarios para su realización".

Bienvenidos a mi Blog

Mi blog, recoge de manera sucinta algunas reflexiones a considerar en el proceso de auditoría y control interno, fruto de la experiencia como auditor externo e interno, en un número importante de entidades. Esta iniciativa establecerá las acciones y eventos que el especializado en auditoria debería considerar, para contra restar los efectos nocivos que prácticas de la administración pública desarticulan e impiden el cumplimiento de los objetivos misionales de las entidades, con cuantiosas pérdidas en recursos y mala atención a sus usuarios, que a la postre como en el pasado propiciaron su liquidación.

jueves, 26 de julio de 2018

UNA CENTENAR (100) DE EVENTOS A OBSERVAR EN LA PRÁCTICA DE LA AUDITORIA


“El  Control Interno se entiende como el proceso que ejecuta la administración con el fin de evaluar operaciones especificas con seguridad razonable en tres principales categorías: Efectividad y eficiencia operacional, confiabilidad de la información financiera y cumplimiento de políticas, leyes y normas”. (Modelo Coso)

Así las cosas, a continuación relaciono eventos por tipología a tener en cuenta en la práctica de la auditoria, que sin duda contribuirá como referencia y captura de evidencias materiales sobre el sistema de control interno, que redunde en resultados positivos para la auditoria y la organización.


De tipo administrativo.
1.    La existencia de manuales de procesos y procedimientos actualizados.
2.    Estilo de dirección.
3.    Códigos de ética y buen gobierno.
4.    Perfiles del talento humano frente a las funciones y labores.
5.    Mapas de riesgos de los procesos misionales y de apoyo.
6.    Archivos foliados y adecuadamente custodiados.
7.    Normograma por dependencia.  
8.    Medidas de seguridad en el manejo de los bienes y recursos.
9.    Adecuada segregación de funciones.
10.  Existencia de inventarios físicos de manera periódica.
11.  Procesos de inducción y capacitación.
12.  Sistemas de comunicación eficientes que posibilitan la oportuna atención a los requerimientos de los clientes/usuarios/afiliados.
13.  Atención de: usuarios/clientes/afiliados.
14.  Puntos de atención al usuario/cliente/afiliado.  
15.  Planeación formal, con metas e indicadores coherentes, productos de estudios con compromiso.
16.  Programas de bienestar social.
17.  Recursos físicos en buen estado y adecuado mantenimiento.
18.  Asignación de interventores con experiencia y perfiles adecuados.
19.  Conocimiento de normas y manejo ambiental.

De tipo económico
20.  Plan de compras anualizado.
21.  Análisis del riego en inversiones temporales en empresas.
22.  Montos de fondos en disponible y el flujo de caja.
23.  Manejo y utilización de los servicios públicos. Políticas de austeridad.
24.  Conocimiento de la memoria institucional al momento de estimar proyectos y estudios.
25.  Plantas de personal suficiente y competente.
26.  Tercerización de funciones a través de contratos de servicios profesionales.
27.  Oportuno control en el vencimiento de inventarios (medicamentos, productos perecederos).
28.  Manejo de fondos, inversiones y bienes con  las pólizas de garantías necesarias.
29.  Cumplimiento en las condiciones laborales.
30.  Defensa de los intereses de la empresa a través de abogados externos.
31.  Oportunidad en la entrega de información oficial.
32.  Uso adecuado del parque automotor.
33.  Controles automatizados en la generación de novedades de nómina.
34.  Viabilidad financiera de los contratos.
35.  Utilización adecuada de la propiedad, planta y equipo.    

De tipo contable- financiero
36.  Manejo del portafolio de inversiones en el mercado de valores.
37.  Cartera de préstamos y sus garantías.
38.  Gestión de cobro.
39.  Arqueos de cajas menores y tesorería.
40.  Cartera clasificada por edades para estimar provisiones.
41.  Avalúos de inmuebles con estudios técnicos por autoridades reconocidas. .
42.  Adecuadas políticas evaluativas de las inversiones, provisiones, depreciaciones, valorizaciones.
43.  Conciliación y confirmación con áreas fuente y/o usuario.
44.  Rigor en el calendario de entrega de información a contabilidad para su consolidación.
45.  Automatización de la información de Contabilidad. Margen de error.
46.  Utilización efectiva de los contadores de la organización en labores propias.
47.  Oportunidad en el pago de aportes parafiscales, impuestos y otros.
48.  Utilización de la contabilidad de causación.
49.  Adecuada contabilización de las ventas.(Causación.)
50.  Adecuada contabilización de los diferidos
51.  Cultura contable en toda la organización.
52.  Conciliación entre las áreas fuentes y contabilidad
53.  Revisión partidas antiguas sin depurar.
54.  Observancia de saldos contrarios a la naturaleza de la cuenta.
55.  Registros  soportados. 
56.  Notas explicativas con información básica y suficiente.

De tipo jurídico- legal. 
57.  Defensa de los intereses de la entidad ante los despachos judiciales por parte de los abogados externos.
58.  Adecuada cobertura de los abogados por procesos.
59.  Automatizado de los procesos jurídicos  a favor y a cargo.
60.  Adecuado archivo de expedientes.
61.  Interventoría y seguimiento sobre los abogados y los procesos.
62.  Comunicación y retroalimentación entre la oficina jurídica y la entidad para erradicar las causas de los procesos judiciales.  
63.  Criterios definidos para la causación de las contingencias por cuenta de los procesos.
64.  Observancia al proceso contractual.
65.  Contratos con los requerimientos legales.
66.  Pólizas de cumplimiento y garantías con la cobertura necesarias que respalden los contratos.
67.  Contratos  por liquidar.
68.  Conocimiento normativo por parte de la organización.

Tipo informático. 
69.  Procesos automatizados, y licenciados..
70.  Gestión integrada y coordinada de los procesos administrativos y financieros.
      71.  Actualización y aprovechamiento de los equipos de computación.
72.  Sistemas de información, confiable y actualizado.
73.  Oportunidad en las decisiones
74.  Ciclos de procesos automatizados.
75.  Existencia de Información en línea.
76.  Trámites internos.
77.  Adecuado Manejo ambiental.
78.  Registro de la información desde el área fuente a través de reprocesos y medios magnéticos.
79.  Centralización en el manejo de datos maestros.
80.  Posibilidad del control de los procesos en línea y en tiempo real.
81.  Software actualizados y equipos modernos
82.  Adecuada custodia y seguridad de equipos.
83.  Existencia de Back up. de información clave.
84.  Apropiado mantenimiento de equipos (Antivirus).
85.  Utilización de los equipos en labores propias del objeto de la entidad.
86.  Existencia de claves de acceso sobre archivos reservados de la organización.
87.  Existencia de manuales de procesos y fuentes de información.

Del Entorno.

88.  Recapitulación de normas y disposiciones.
89.  Estabilidad en los cuadros directivos, como el direccionamiento de objetivos y estrategias.
90.  Procesos meritocráticos.
91.  Competencia en razón a la calidad de los servicios
92.  Cambio tecnológico permanente.
93.  Globalización.
94.  Reestructuraciones, fusiones y liquidaciones.
95.  Corrupción.
96.  Incidencia e impacto por fenómenos naturales.
97.  Posicionamiento en el mercado.
98.  Organismos de control competentes y sus informes.
99.  Trámites externos, normativos etc..
100…..Cambio de cultura de control- basado en el autocontrol.


Son muchos los eventos a considerar, priorizando por supuesto los procesos misionales, y fundamentalmente aquellos que el auditor toma de acuerdo con su experiencia y criterio que  lo llevaran a realizar una auditoría de calidad.


LIBROS ESCRITOS POR NUESTRO COLABORADOR MARCO BONILLA:
Para adquirir cualquiera de estos libros puede contactarse con Johana Cosme al correo  johana.cosme@auditool.org  Cel: 57 316 3250099.

Venta en Bogotá en la Avenida Jiménez No. 4 - 76 Galería Típicos.

Marco Hernando Bonilla Martínez
Consultor y Asesor en los procesos de Auditoría con enfoque integral, Auditoría interna de Calidad, ISO 9001 de 2008 y NTCGP 1000:2009, con más de 20 años de experiencia. Conferencista nacional, consultor internacional en procesos de Control Interno orientados al mejoramiento de las organizaciones. Colaborador de Auditool.
Bogotá D.C., Colombia




REFLEXIÓN


Quien tiene valores, es valiente para defenderlos, para mantenerlos, para la lucha. Está bien tener principios y valores. Pero de los de verdad.


El control interno, filosofía de vida.


Cuando las cosas no van bien, en el hogar, en el estudio, en el trabajo, con los amigos, con la pareja, con la salud; igual pasa con el Estado, con un Contrato, con un Proceso, con una Empresa, etc, es sencillamente porque algo falla en el sistema de control interno de cada situación; y la pregunta sería, ¿qué hay que hacer? REVISA SU CONTROL INTERNO y seguramente todo cambiará.
Todos y cada uno de nosotros tenemos un control interno: ¿Cuáles son esos elementos que hacen parte del sistema de control interno propio?, estoy hablando de los principios y valores arraigados a través de nuestra familia y los procesos educativos; las reglas y normas de conducta a las que nos sujetamos; políticas adoptadas como principios de actuación; las estrategias que empleamos para lograr los objetivos y metas; la planeación como rigor de organización y seguimiento; el presupuesto, como plan financiero, instrumento de gestión y medida de control; los proceso y procedimientos o también llamados “la forma como cada quien hace las cosas”; el perfil profesional, laboral y personal, frente a sus propósitos; la información aprendida (memoria) y la forma de comunicación; las quejas y reclamos que surgen de su actuar; la aprehensión de riesgos como control para prevenir contingencias; la memoria histórica de experiencias vividas; el ambiente de control donde reside o se desempeña y finalmente el autocontrol, como la capacidad de auto controlarse por sí mismo.
Es precisamente la reflexión que cada uno de nosotros debemos hacer, y es la que nos llevará a revisar nuestro control interno para establecer dónde es que estamos fallando y cual de estos y otros elementos son los que debilitan nuestro actuar, nuestro ánimo, nuestra economía, nuestra relación afectiva, nuestra salud, o aquello que realmente queremos y que nos impide ser felices qué es lo que buscamos todos.
No soy filósofo, pero si un estudioso del control interno, del cual tengo la concepción que es “la mejor forma de hacer las cosas”, como lo he anotado en muchos de mis escritos; es la impronta de las organizaciones; es la seguridad del proceso, de la actividad, del contrato y la imagen integral del sujeto mismo.
Mi actividad docente en los últimos años se fundamenta en la construcción del modelo de control interno para mi clase, en este caso sobre hacienda pública, y de esa actividad surgen otros modelos propios a considerar como el control interno de la asignatura, el control interno del tema y el control interno de todos y cada uno de mis estudiantes.
A manera de ejemplo veamos: Cuando un estudiante pierde la materia, es porque hay algo del sistema de control interno que está fallando, y la acción obligada es revisar el control interno del estudiante y de la asignatura; en el estudiante, grado de compromiso con la materia, el rigor de estudio, el interés de trabajar en equipo; la capacidad de investigar, argumentar y sintetizar; las competencias comunicativas, la asistencia a clase; la información básica en su memoria, dificultades personales, familiares, sentimentales, económicas; y en relación con la asignatura, forma de comunicación del profesor, ayudas y bibliografías, horario , pedagogía docente, material, medios virtuales, control. Etc.
Somos todos y cada uno de nosotros y de acuerdo al rol que desempeñamos y los objetivos que persigamos, quienes a través del autocontrol, establecemos las causas de nuestro fracaso, por decirlo de cualquier manera, el efecto que de ese fracaso se derive para proponernos acciones de cambio en busca de cumplir, sentir o mejorar nuestro propósito, cualquiera que sea el objetivo de vida.
Si analizamos cada uno de estos elementos, determinaremos los efectos en cadena que uno solo puede ocasionar en el sistema de control interno de cada uno de nosotros, pero sin lugar a equivocarme el más relevante e importante a considerar son los principios y valores, éticos y morales que soportan y hacen fuerte o debilitan el actuar de cualquier sistema que queramos evaluar.
Recuerde; El control interno, es la camisa que solo le sirve al dueño.
LIBROS ESCRITOS POR NUESTRO COLABORADOR MARCO BONILLA:
Para adquirir cualquiera de estos libros puede contactarse con Johana Cosme al correo johana.cosme@auditool.org. Cel: 57 316 3250099. 

Venta en Bogotá en la Avenida Jiménez No. 4 - 76 Galería Típicos.
Marco Hernando Bonilla Martínez
Consultor y Asesor en los procesos de Auditoría con enfoque integral, Auditoría interna de Calidad, ISO 9001 de 2008 y NTCGP 1000:2009, con más de 20 años de experiencia. Conferencista nacional, consultor internacional en procesos de Control Interno orientados al mejoramiento de las organizaciones. Colaborador de Auditool.
Bogotá D.C., Colombia

miércoles, 25 de julio de 2018

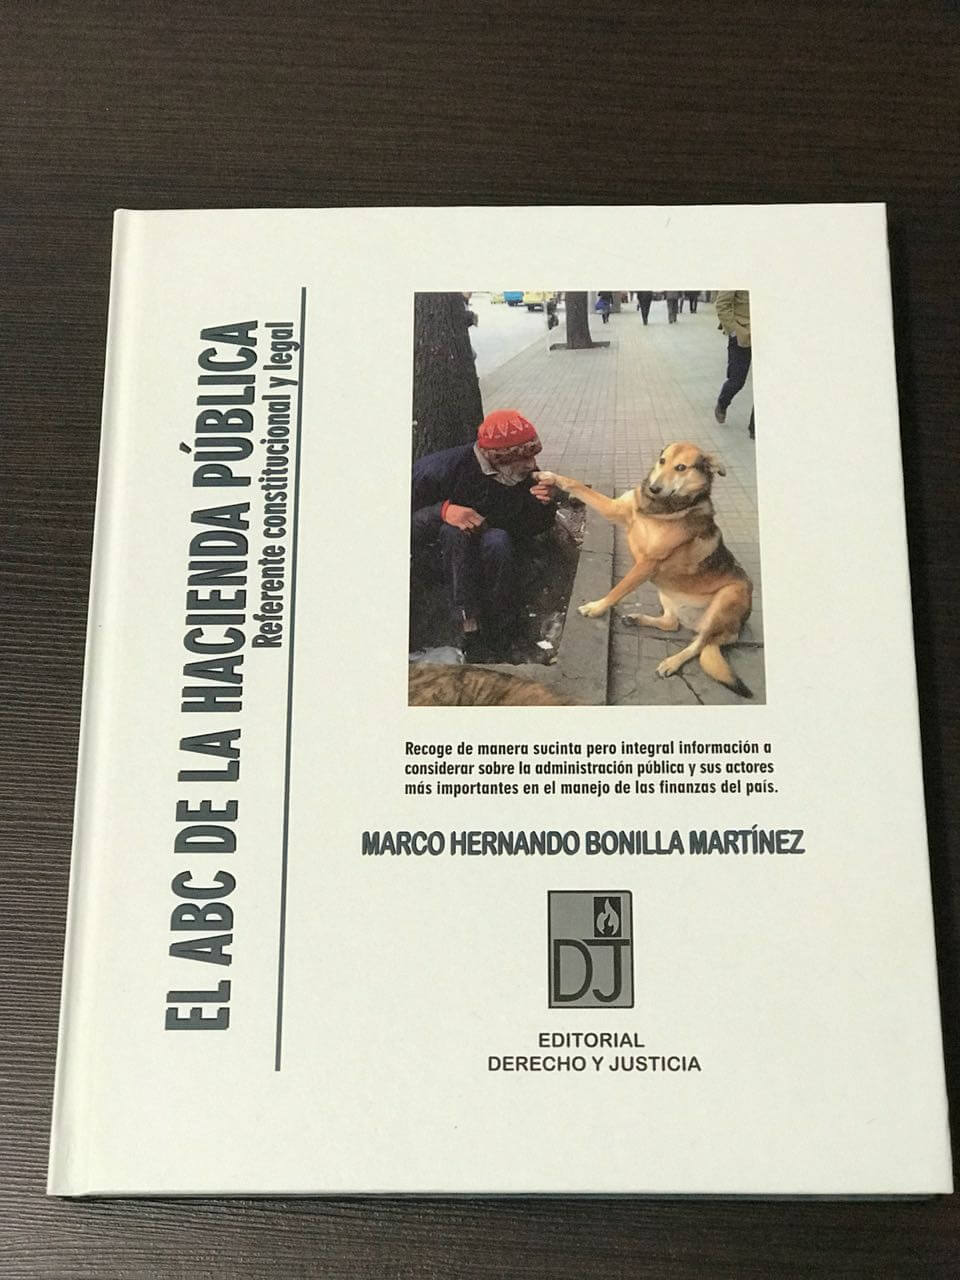
Ya están a la venta los libros de Formación de Líderes en Auditoría y Control Interno & El ABC de la Hacienda Pública

El ABC de la Hacienda Pública US $29,9Formación de Líderes en Auditoría y Control Interno. 
Buenas Prácticas US $29,9
Recoge de manera sencilla todo lo concerniente con la administración pública; entre otros referentes, la Constitución Política y todo su desarrollo administrativo. Fiscal (impuestos). Financiero Presupuestal y el rol que
desempeña la Contraloría a través del control fiscal; haciendo de este texto un documento importante
a conocer y socializar, entre todos los actores del
estado principalmente la población quien tiene la
función del Control Social.
Temática:
Módulo 1: Constitución Política con énfasis en Hacienda Pública
Módulo 2: Estructura del Estado con énfasis en Hacienda Pública
Módulo 3: Descentralización política, administrativa y por servicios
Módulo  4: Descentralización fiscal
Módulo 5: Sistema financiero
Módulo 6: Presupuesto público
Módulo 7: Plan de desarrollo
Módulo 8: Control fiscal.
Dirigido a: Pruebas de estado
Pruebas ecaes
Preparatorios de derecho
Estudiantes y profesionales de todas las disciplinas
Unificados
Material de consulta y bibliografía de la cátedra de Hacienda Pública
Fuente de consulta y aplicación de Servidores Públicos, nación, departamentos y municipios
Ciudadanos del común
Todo lo relacionado con la Auditoria y Control Interno (Planeación, ejecución, informe; elementos del control interno; programas de auditoría, Buenas prácticas. Todas herramientas de trabajo a tener en cuenta para hacer auditoria)
Temática:
Introducción
Reflexión
Módulo 1: Control Interno - El sistema y sus elementos
Módulo 2: Auditoría - Proceso auditor. Planeación - Ejecución - Informe
Módulo 3: Prácticas gubernamentales - Interventora - Control fiscal - MECI
Módulo 4: Catalogos de buenas prácticas
Otros: Referentes constitucionales - catalogos de NIAS - Glosario
Bibliografía
Dirigido a:
Profesionales, gerentes, auditores, revisores fiscales, estudiantes de Contaduría, etc.
                                                                          
Descuento de US$8,9 por la compra de los 2 llibros, US$49,9
                                      
* Incluye costos de envio
*Aplica solo para Colombia 
Si usted desea adquirir algun libro, puede enviar un correo electrónico a info@auditool.org indicando el nombre del libro y/o comunicarse a los teléfonos (571) 6818530 - 5211032, Cel. (57) 3118666327 - 3134911453. Recuerde que el libro incluye los costos de envío.
Marco Hernando Bonilla Martínez
Consultor y Asesor en los procesos de Auditoría con enfoque integral, Auditoría interna de Calidad, ISO 9001 de 2008 y NTCGP 1000:2009, con más de 20 años de experiencia. Conferencista nacional, consultor internacional en procesos de Control Interno orientados al mejoramiento de las organizaciones. Colaborador de Auditool.
Bogotá D.C., Colombia

El poder del control, acción y decisión está en los COMITÉS DE AUDITORIA!!


“El Comité de Auditoría es un órgano del gobierno corporativo que lleva a cabo sus funciones basado en la información que le es suministrada por diferentes instancias”
En tal sentido, y como una manera de contribuir en la conformación de este tipo de Comités, quienes tienen no solo la capacidad si no también la responsabilidad de actuar como mínimo en lo siguiente, y con independencia ante la administración auditada:


1. Contar con su propio reglamento.
2. En el cumplimiento de sus responsabilidades, el Comité de Auditoría tendrá acceso irrestricto a la Dirección, libros y registros de la Empresa así como el derecho de recibir la información que necesite.
3. Tiene la responsabilidad de opinar respecto de la propuesta ante la a Junta Directiva para la designación de los auditores externos.
4. El Comité de Auditoría es directamente responsable de la supervisión de los auditores externos.
5. El Comité de Auditoría tiene la responsabilidad de supervisar, pero no es responsable ni garantiza la calidad de los estados financieros de la entidad.
6. El Comité deberá supervisar el funcionamiento de los sistemas de control interno y del sistema administrativo-contable aplicable.
7. Opinar respecto de la propuesta de la Junta Directiva para la designación de los Auditores externos a contratar por la empresa y velar por su independencia.
8. Revisar los planes de los auditores externos y evaluar su desempeño y emitir una opinión al respecto en ocasión de la presentación y publicación de los Estados contables anuales.
9. Supervisar la aplicación de las políticas en materia de información sobre la Gestión de riesgos de empresa.
10. Está autorizado a obtener asesoramiento profesional.
11. Para su funcionamiento, contará con un presupuesto anual que le apruebe la asamblea de accionistas de la Empresa
12. Discutir las políticas con relación a la evaluación y la administración de riesgo
13. Realizar revisiones de los litigios en curso
14. Establecer políticas y revisar los gastos generados por los ejecutivos y pagos sensibles
15. Revisar las transacciones entre la empresa y los miembros de la gerencia
16. Revisar los planes de beneficios a empleados y directores
17. Establecer políticas claras para la contratación de empleados o empleados antiguos del auditor independiente
18. Reportar regularmente a la Junta Directiva
19. Promover un ambiente ético afín a los valores y misión institucional, así como observar que se cumpla con dichos enunciados.
20. Funciones de supervisión, informe, asesoramiento y propuesta de mejoramiento.
21. Conformado como mínimo, por tres miembros de la Junta de socios, o sus delegados.
22. La mayoría de los miembros del Comité deberán ser independientes.
23. Todos los miembros deberán comprender la información financiera y aportar otros conocimientos y experiencia relevantes para la Sociedad.
24. Por lo menos uno de los miembros deberá ser especialista en finanzas.
25. Designará un Presidente de entre sus miembros.
26. Se reunirá por lo menos cuatro veces al año y con mayor frecuencia si las Circunstancias así lo exigieran.
27. Los auditores externos o internos podrán solicitar una reunión en caso de ser necesario.
28. Los miembros del Comité deberán permanecer en su cargo hasta tanto se designe a su reemplazante.
29. Los auditores internos y los representantes de los auditores externos deberán asistir a las reuniones cuando se les solicite.
30. El Presidente del Comité asistirá a las Asambleas Anuales de la Sociedad y deberá estar preparado para responder las preguntas de los accionistas sobre las actividades del Comité.
31. Se reunirá como mínimo dos veces al año sólo con la presencia de los auditores internos y externos.
32. Tiene plena autoridad para investigar todos los temas de su competencia.
33. No podrá sub-delegar ninguno de los poderes ni atribuciones que le fueran delegados.
34. Su condición profesional los hace dignos de confianza y competencia en su actuar.
35. Son los ojos de una organización, ya que son los que vigilan las actuaciones como comendadores de los socios.


Así las cosas, este cuerpo consultivo y de control, cuenta con todos los elementos y condiciones necesarias para tomar los correctivos de manera inmediata, dada su posición privilegiada en la alta Dirección.


LA CARTA GARCIA - Y EL CONTROL INTERNO


Una Carta a García”. Un mensaje a la reflexión y cambio de actitud.
Por: Marco Hernando Bonilla M. Colaborador de Auditool
“Se palpa la necesidad de un capataz armado de garrote. El temor de ser despedidos el sábado por la tarde es lo único que retiene a muchos trabajadores en su puesto. Ponga un aviso solicitando una secretaria y de cada diez aspirantes, nueve no saben redacción, ortógrafa ni puntuación, podrán tales gentes llevar la carta a García?”
Cuál es el mensaje?... “Hubo un hombre cuya actuación en la guerra de Cuba culmina en los horizontes de mi memoria como culmina un astro en su perihelio.
Sucedió que cuando hubo estallado la guerra entre España y los Estados Unidos, palpose clara la necesidad de un entendimiento inmediato entre el Presidente de la Unión Americana y el General Calixto García ¿cómo hacerlo? Hallábase García en esos momentos Dios sabe dónde en alguna serranía perdida en el interior de la isla. Y era precisa su colaboración. Pero cómo hacer llegar a sus manos un despacho? ¿Qué hacer? Alguien dice al presidente: "Conozco a un hombre llamado Rowan. Si alguna persona en el mundo es capaz de dar con García es Rowan.
Cómo el sujeto que lleva por nombre Rowan toma la carta, la guarda en una bolsa que cierra contra su corazón, desembarca a los cuatro días en las costas de Cuba, desaparece en la selva primitiva para reaparecer de nuevo a las tres semanas al otro extremo de la isla cruzando un territorio hostil y entrega la carta a García, son cosas de las cuales no tengo especial interés narrar aquí.
El punto sobre el cual quiero llamar la atención es este: "McKinley da a Rowan una carta para que la lleve a García. Rowan toma la carta y no pregunta: ¿dónde podré encontrarlo ?". !Por Dios vivo! que hay aquí un hombre cuya estatua debería ser vaciada en bronces eternos y colocada en cada uno de los colegios del universo. Porque lo que debe enseñarse no es esto o lo de más allá sino vigorizar, templar su ser íntegro para el deber enseñarlos a obrar prontamente a concentrar sus energías a hacer las cosas a llevar la carta a García”
Cuando hablamos de las Empresas lo debemos asociar al CONTROL INTERNO en torno al talento humano, pues hay que considerar colaboradores que como “ROWAN” guarden en su corazón la mejor forma de dar todo en función de su Empresa y por supuesto en mejorar su calidad de vida,
Así las cosas el DEBER SER de cualquier persona u organización que quiere lograr el éxito, debe basar su filosofía en el compromiso, la ética y la mejor forma de hacer las cosas, con ACTITUD, que es en eso en lo simplifica el mensaje de una Carta a Garcia.
Por todos es conocido que procesos como el control interno requieren de una serie de elementos formales y ordenados de lo que se hace, so pena de caer en el fracaso, y estoy refiriéndome a la planeación, presupuestación, CALIDAD DEL TALENTO HUMANO, sistemas de información fiables, detección de riesgos y a los procesos y actividades con calidad, controladas a través de indicadores y metas como una manera de corregir el rumbo.
Es lastimoso observar que los principios y valores se tengan que recordar a través de normativas, cuando debería ser naturaleza del individuo u la organización, propia de la enseñanza y formación familiar.
Basta conocer los principios, costumbres y comportamientos éticos de una nación para imaginarnos cuál es su calidad de vida; necesariamente los países adoptan su cultura propia, pero esta tendrá los resultados que se espera en la medida que sea del colectivo y no como un resultado egoísta e individual que conlleve al subdesarrollo.
El control interno tiene su mayor fortaleza en el talento humano, es la base y fundamento del sistema y es ahí donde debemos generar los mayores esfuerzos para que la actitud frente a sus compromisos vayan direccionados a dar lo mejor de sí como persona y profesional, en busca de su desarrollo y de la empresa que representa.
Veamos el cambio de actitud a través del sistema de control interno empresarial:
Actitud frente a la planeación: Involucrando metas e indicadores no tan facilistas, si no optimistas, ambiciosos y alentadores, donde el esfuerzo conlleve a superar lo programado y demostrar mayor compromiso con la organización.
Actitud frente a la presupuestación: Para hacer de él un instrumento eficaz, abundante en recursos, pero de austeridad frente al gasto; cuya función recaudadora e inversora obedezca a manejos transparentes en procura de una hacienda pública fortalecida hacia los bienes colectivos para mejorar la calidad de vida de la comunidad.
Actitud frente a los procesos: Que se reviertan en términos de calidad, trámites menos engorrosos y más ágiles, que brinden la mejor atención en tiempo y servicio al usuario o cliente.
Actitud frente al riesgo: Para prevenirlos a través de controles efectivos, y evitar pérdida de recursos cuantiosos e irrecuperables, frente a una economía escasa y en ocasiones administrada improvisadamente.
Actitud frente al talento humano: Ofreciendo permanente capacitación como una manera de invertir conocimientos, traducidos en mejoras prácticas, mayor capacidad productiva y servicios para la comunidad.
Actitud frente a la información y la comunicación: Como fuente para potenciar el desarrollo a través de datos y medios veraces, que den fiabilidad a lo que se informa y comunica y sea la base oportuna y razonable para la toma de decisiones revertida en productividad y éxito.
Actitud frente al cliente: Por todos es conocido que el “cliente” o “usuario” es la razón de ser y existir de las organizaciones, lo que supone que será la actitud de respeto, servicio y buenas maneras como se le atienda, la que decida su permanencia o deserción.
Actitud frente al control: Como factor retroalimentador y visor del mejoramiento continuo y memoria de aprender sobre los errores y fundamento de una nueva cultura, donde el autocontrol, la autoregulación y la autogestión proporcionen el cambio de cultura traducida en éxito.
La Carta a García nos invita a cambiar nuestra Actitud.
LIBROS ESCRITOS POR NUESTRO COLABORADOR MARCO BONILLA:
Para adquirir cualquiera de estos libros puede contactarse con Johana Cosme al correo . Cel: 57 316 3250099.

Venta en Bogotá en la Avenida Jiménez No. 4 - 76 Galería Típicos.

Marco Hernando Bonilla Martínez
Consultor y Asesor en los procesos de Auditoría con enfoque integral, Auditoría interna de Calidad, ISO 9001 de 2008 y NTCGP 1000:2009, con más de 20 años de experiencia. Conferencista nacional, consultor internacional en procesos de Control Interno orientados al mejoramiento de las organizaciones. Colaborador de Auditool.
Bogotá D.C., Colombia

311.373 visitas a mi blog - Gracias

Gráfico de las vistas de la página de Blogger
Páginas vistas hoy
16
Páginas vistas ayer
83
Páginas vistas en el último mes
2.684
Páginas vistas (historial completo)
311.373
Seguidores
Gestiona el seguimiento de tu número de páginas vistas
Más »

Fuentes de tráfico

Más »

Audiencia

Gráfico de los países más populares entre los lectores del blog